


Kilkuletnia koparka kosztuje wyraźnie mniej niż nowa i może pracować jeszcze długo. Da się ją sfinansować, ale bank lub firma leasingowa patrzy na taką maszynę inaczej niż na sprzęt prosto od dealera. Wyjaśniamy, co decyduje o zgodzie i jak przygotować się do rozmowy.
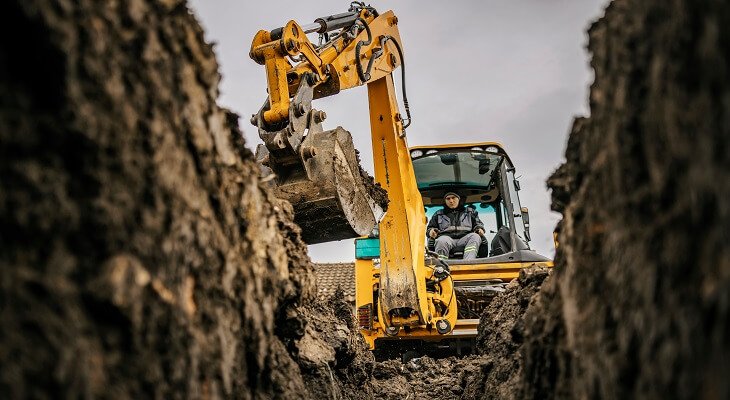 Fot. Adobe Stock; kadr

Wiek liczy się na końcu umowy
Nie ma jednego limitu wieku ani liczby motogodzin, który obowiązywałby na całym rynku. Każda instytucja ma własne zasady, a większość z nich patrzy nie tylko na to, ile lat maszyna ma dziś, ale też ile będzie miała w dniu ostatniej raty. Dlatego przy starszej koparce finansujący często proponuje krótszą umowę albo wyższą wpłatę początkową.
W praktyce oznacza to, że ta sama maszyna może dostać odmowę w jednym miejscu i zgodę w innym. Warto to sprawdzić, zanim wpłacisz sprzedawcy zaliczkę.
Motogodziny, podwozie i hydraulika
Przy koparce rocznik mówi mniej niż przepracowane godziny i stan podzespołów. Finansujący zwykle pyta o:
- liczbę motogodzin i to, czy da się ją potwierdzić,
- stan podwozia gąsienicowego lub kołowego,
- stan układu hydraulicznego i wysięgnika,
- historię serwisową i przeglądy,
- kompletność: osprzęt, dokumentację, tabliczkę znamionową.
Maszyna popularnej marki, z udokumentowanym serwisem, jest łatwiejsza do sfinansowania niż rzadki model bez historii. Powód jest prosty: finansujący ocenia, za ile sprzedałby ją na rynku wtórnym, gdyby musiał.
Kto sprzedaje i skąd pochodzi maszyna
Zakup od krajowego dealera z fakturą VAT to najprostszy przypadek. Więcej pytań pojawia się, gdy sprzedawcą jest mała firma handlowa, osoba prywatna albo dostawca z innego kraju Unii Europejskiej. Zakup za granicą jest możliwy w części instytucji, jeśli zaakceptują sprzedawcę i dokumenty: ofertę lub proformę, dane techniczne i potwierdzenie pochodzenia maszyny.
Gdy leasing nie wchodzi w grę, na przykład przy zakupie od osoby prywatnej, alternatywą bywa pożyczka leasingowa. Maszyna od początku jest wtedy własnością firmy, a finansujący ustanawia na niej zabezpieczenie.
Wycena: cena z ogłoszenia to nie wszystko
Finansujący porównuje cenę z wartością rynkową maszyny. Jeśli kwota z oferty wyraźnie odbiega od tego, co widać na rynku, może poprosić o wycenę rzeczoznawcy albo przyjąć do finansowania niższą wartość. Koszt transportu czy dodatkowego osprzętu kupowanego osobno zwykle nie podnosi wartości samej maszyny.
Dwa przykłady używanych maszyn, które finansowaliśmy
Nie są to koparki, ale sposób oceny był dokładnie taki sam.
| Kruszarka Rockster R800 | Ładowarka kołowa Volvo L30B | |
|---|---|---|
| Rocznik | 2016 | 2007 |
| Forma finansowania | Leasing operacyjny | Pożyczka leasingowa |
| Cena | 540 000 zł netto | 96 555 zł brutto |
| Wpłata własna | 20% | 10% |
| Okres | 47 miesięcy | 47 miesięcy |
| Rata miesięczna | 10 088,61 zł netto | 2 139,53 zł |
Dziesięcioletnia kruszarka dostała leasing przy wyższej wpłacie. Prawie dwudziestoletnia ładowarka została sfinansowana pożyczką. Wiek nie przekreślił żadnej z tych transakcji, ale wpłynął na formę i warunki. Rata pożyczki obejmuje koszty doliczone do finansowania, a oprocentowanie w obu przypadkach jest zmienne.
Co przygotować przed zapytaniem
- ofertę sprzedawcy albo link do ogłoszenia,
- rocznik, liczbę motogodzin i numer seryjny,
- zdjęcia maszyny i tabliczki znamionowej,
- informację o serwisie i ostatnich naprawach,
- NIP firmy i kwotę, którą możesz wnieść na początek.
Z takim kompletem da się wstępnie ocenić transakcję, zwykle tego samego dnia roboczego, i wskazać, które instytucje w ogóle wezmą ją pod uwagę. Szczegóły dotyczące kosztów, osprzętu i dokumentów opisujemy na stronie leasing koparki, a o pozostałym sprzęcie na stronie leasing maszyn budowlanych.
Autor: Michał Spaleniak, właściciel PRO LEASE — brokera leasingowego porównującego oferty 13 instytucji finansujących. Przykłady mają charakter informacyjny i nie stanowią oferty w rozumieniu art. 66 Kodeksu cywilnego. Ostateczne warunki zależą od oceny firmy, maszyny i sprzedawcy.
Foto, video, animacje 3D, VR
Twój partner w multimediach.
Sprawdź naszą ofertę!