


Aby uzyskać odszkodowanie za obrażenia spowodowane przez spadający przedmiot, trzeba wykazać, że wypadek był skutkiem zaniedbania osoby lub firmy odpowiedzialnej za bezpieczeństwo danego miejsca. Może to być pracodawca, właściciel budynku, zarządca nieruchomości albo główny wykonawca prac. Należy także zebrać dokumentację medyczną i dowody z miejsca zdarzenia, a następnie złożyć formalne roszczenie do ubezpieczyciela.
 Fot. optimalsolicitors.com

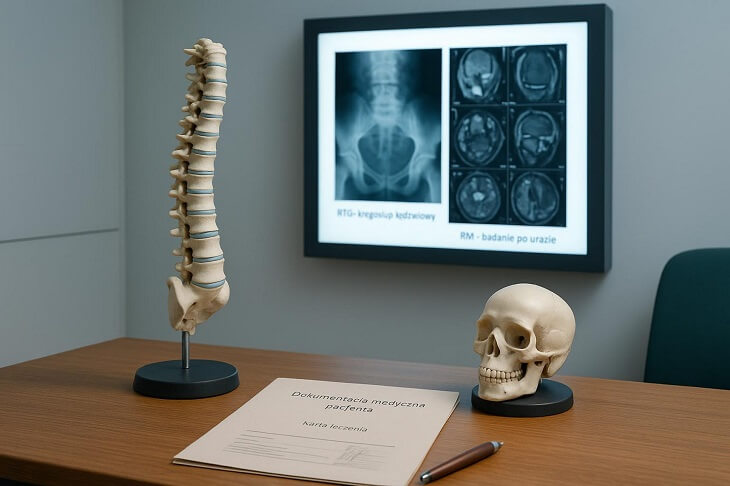 Fot. optimalsolicitors.com
W wielu przypadkach najlepiej zrobić to z pomocą prawnika zajmującego się wypadkami i obrażeniami ciała. Najważniejsze jest pokazanie związku między zaniedbaniem a powstałymi obrażeniami.
Takie wypadki zwykle następują nagle i bez ostrzeżenia. Poszkodowany często nie ma nawet chwili, aby się uchylić lub zasłonić. Do zdarzenia może dojść w magazynie, na ruchliwej ulicy, w sklepie albo na placu budowy. Osoba poszkodowana ma prawo żądać zwrotu poniesionych kosztów oraz pieniędzy za ból i cierpienie. Znajomość kolejnych etapów sprawy pomaga uniknąć błędów i zwiększa szansę na uzyskanie odpowiedniej kwoty.
Odszkodowanie za obrażenia spowodowane przez spadające przedmioty - kiedy przysługuje?
Podstawą roszczenia jest udowodnienie, że wypadek nie był przypadkowym i niemożliwym do przewidzenia zdarzeniem. Trzeba wykazać naruszenie obowiązku zachowania należytej ostrożności, znanego w języku angielskim jako duty of care. Osoba lub firma zarządzająca danym miejscem, na przykład zakładem pracy, placem budowy albo centrum handlowym, musi stosować środki ograniczające ryzyko zsunięcia, przewrócenia lub zrzucenia przedmiotów z wysokości.
Roszczenie może przysługiwać także wtedy, gdy spadający przedmiot nie uderzył bezpośrednio w ciało poszkodowanego. Przykładem może być sytuacja, w której osoba uciekająca przed narzędziem, ładunkiem lub fragmentem budynku przewróciła się, skręciła staw, zerwała więzadła albo uderzyła w inną przeszkodę. W takich sprawach trzeba wykazać, że przyczyną wypadku był brak odpowiednich zabezpieczeń.
Jakie wypadki obejmuje roszczenie odszkodowawcze?
Roszczenie może dotyczyć wielu różnych zdarzeń. Należą do nich między innymi upuszczenie ciężkiego sprzętu przez dekarza lub montera rusztowania, odpadnięcie tynku albo cegły, spadnięcie sopla lodu czy oderwanie źle zamocowanego szyldu. Znaczenie może mieć również brak siatek ochronnych, uszkodzony regał lub wadliwe zawiesie dźwigu.
Poszkodowany może otrzymać odszkodowanie za wypadek ze spadającymi przedmiotami także wtedy, gdy narzędzie upuścił pracownik lub podwykonawca. Zasada odpowiedzialności pracodawcy za działania pracowników jest znana jako vicarious liability. W takiej sytuacji za szkodę może odpowiadać firma zatrudniająca pracownika albo podmiot kierujący pracami. Dotyczy to również braku właściwego nadzoru.
Najczęstsze miejsca i okoliczności wypadków
Dane brytyjskiego Health and Safety Executive (HSE) oraz europejskich baz ESAW pokazują, że wiele takich wypadków zdarza się na placach budowy i rozbiórki. Praca na wysokich rusztowaniach, częste zmiany pracowników i duża liczba używanych narzędzi zwiększają ryzyko. Nawet mała śruba albo młotek spadający z kilkunastu metrów może spowodować poważne obrażenia.
Niebezpieczne są także centra logistyczne i duże markety budowlane. Do wypadków dochodzi tam między innymi z powodu źle ułożonych palet, niezabezpieczonych kartonów oraz błędów operatorów wózków widłowych. Spadające lub łamiące się gałęzie mogą zranić ludzi w parkach miejskich. W pobliżu zaniedbanych kamienic zagrożeniem bywają odpadające gzymsy, dachówki i fragmenty elewacji.
Jakie obrażenia mogą powodować spadające przedmioty?
Skutki uderzenia zależą przede wszystkim od masy przedmiotu i wysokości, z której spadł. Nawet lekki przedmiot, taki jak telefon, puszka z farbą lub zwijana miara, może po upadku z kilku pięter osiągnąć dużą prędkość. Może wtedy przeciąć skórę, złamać kość albo spowodować zmiażdżenie tkanek.
Obrażenia często mają skutki trwające wiele miesięcy lub lat. Poszkodowani mogą cierpieć z powodu problemów neurologicznych, stałego bólu i ograniczonej sprawności. Wypadek może również wywołać problemy psychiczne. Zespół stresu pourazowego (PTSD), strach przed przebywaniem w pobliżu wysokich konstrukcji, bezsenność i obniżony nastrój mogą być następstwami nagłego zagrożenia życia.
Urazy głowy, mózgu i twarzy
Głowa jest szczególnie narażona na uderzenie przez spadający przedmiot. Obrażenia mogą obejmować rany skóry głowy, złamania czaszki oraz wgniecenia kości. Groźne są również urazy mózgu, w tym wstrząśnienie, krwiaki, stłuczenie mózgu i rozlane uszkodzenie aksonów. Takie obrażenia mogą prowadzić do problemów z pamięcią, koncentracją i myśleniem, a także do trwałych zmian zachowania.
Uderzenie w twarz może spowodować złamanie żuchwy, szczęki, nosa lub kości oczodołu. Czasami potrzebnych jest kilka bolesnych operacji rekonstrukcyjnych. Blizny i zmiana wyglądu twarzy mogą wywołać silny stres, wstyd oraz wycofanie z życia towarzyskiego.
Złamania, zwichnięcia i uszkodzenia kręgosłupa
Jeśli przedmiot spadnie na barki, kark lub plecy, siła uderzenia może uszkodzić kręgosłup. Możliwe są złamania kręgów, uszkodzenie krążków międzykręgowych i pourazowa dyskopatia. W najcięższych przypadkach może dojść do ucisku lub przerwania rdzenia kręgowego. Skutkiem może być częściowe albo całkowite porażenie, w tym paraplegia lub tetraplegia.
Uderzenie w ręce lub nogi, na przykład przez zsuwające się materiały budowlane albo skrzynie z regału, może doprowadzić do złamań wieloodłamowych, zwichnięć i zmiażdżenia tkanek. Leczenie może wymagać unieruchomienia, operacyjnego połączenia kości za pomocą płyt lub śrub oraz długiej rehabilitacji. Bez niej powrót do wcześniejszej sprawności może nie być możliwy.
Co zrobić bezpośrednio po uderzeniu przez spadający przedmiot?
Po wypadku poszkodowany często jest w szoku i ma problem z oceną sytuacji. Mimo tego pierwsze działania mogą mieć wpływ zarówno na leczenie, jak i na późniejsze roszczenie. Warto spokojnie wykonać kilka podstawowych czynności i zapisać najważniejsze informacje o zdarzeniu.
Do częstych błędów należy szybkie opuszczenie miejsca wypadku albo uznanie, że niewielkie stłuczenie nie wymaga pomocy. Brak zgłoszenia zdarzenia może później ułatwić ubezpieczycielowi podważanie jego przebiegu. Może on również twierdzić, że wypadek nie wydarzył się na terenie kontrolowanym przez jego klienta.
Uzyskanie pomocy medycznej i zgłoszenie objawów
Najpierw należy zadbać o zdrowie i skontaktować się ze służbami ratunkowymi albo udać się na oddział ratunkowy (A&E). Nawet bez utraty przytomności mogą wystąpić objawy poważnego urazu. Zawroty głowy, nudności, narastający ból lub ból promieniujący do rąk i nóg mogą wskazywać na krwiak wewnątrz czaszki albo uszkodzenie kręgosłupa.
Podczas wizyty trzeba dokładnie opisać lekarzowi, jak doszło do wypadku. Należy powiedzieć, że obrażenia powstały po uderzeniu przedmiotem spadającym z określonej wysokości. Warto zgłosić wszystkie objawy, także problemy emocjonalne, takie jak lęk, ataki paniki i bezsenność. Ich wpisanie do pierwszej dokumentacji medycznej ogranicza możliwość twierdzenia przez ubezpieczyciela, że dolegliwości mają inne, na przykład zwyrodnieniowe, przyczyny.
Zgłoszenie wypadku pracodawcy lub zarządcy obiektu
Wypadek należy zgłosić osobie lub firmie odpowiedzialnej za dane miejsce. Jeśli zdarzenie miało miejsce w pracy, powinno zostać wpisane do książki wypadków (Accident Book). Należy sprawdzić, czy wpis zawiera datę, godzinę, opis zdarzenia oraz informacje o obrażeniach. Poszkodowany powinien poprosić o możliwość zapoznania się z treścią zgłoszenia.
Jeżeli wypadek wydarzył się w sklepie, galerii handlowej, na chodniku lub w innym miejscu publicznym, trzeba poinformować menedżera, ochronę albo odpowiednie służby miejskie. Notatka sporządzona przez zarządcę pokazuje, że zdarzenie zostało zgłoszone od razu. Utrudnia to późniejsze twierdzenie, że wypadek został wymyślony lub zgłoszony dopiero po pewnym czasie.
Zabezpieczenie miejsca zdarzenia i danych świadków
Zdjęcia i inne dowody zebrane tuż po wypadku mogą mieć duże znaczenie. Jeśli stan zdrowia na to pozwala, warto zrobić telefonem zdjęcia przedmiotu, który spadł, oraz miejsca, z którego się oderwał. Należy sfotografować między innymi uszkodzony regał, zerwane rusztowanie, dziurę w dachu lub brak barierek i innych zabezpieczeń.
Trzeba także zapisać dane osób, które widziały wypadek: imiona, nazwiska i numery telefonów. Zeznania pracowników, klientów sklepu lub przypadkowych przechodniów mogą pomóc, jeśli zarządca przedstawi inną wersję zdarzenia. Warto również szybko poprosić na piśmie o zachowanie nagrań z kamer CCTV. Nagrania mogą zostać automatycznie usunięte lub zastąpione nowymi plikami.
Kto może ponosić odpowiedzialność za wypadek?
Ustalenie osoby lub firmy odpowiedzialnej za wypadek nie zawsze jest proste. Nie musi nią być osoba, która bezpośrednio upuściła przedmiot. Często odpowiedzialność ponosi firma zarządzająca miejscem, jeśli nie wprowadziła odpowiednich zasad bezpieczeństwa, pozwoliła pracować osobom bez wymaganych uprawnień albo nie przeprowadzała kontroli stanu technicznego.
W wielu branżach prace są wykonywane przez kilka firm. Dotyczy to między innymi usług sprzątających, remontowych, budowlanych i magazynowych. W sprawie może więc pojawić się kilku potencjalnie odpowiedzialnych uczestników. Ustalenie właściwego podmiotu i jego ubezpieczyciela pomaga uniknąć sytuacji, w której firmy przez wiele miesięcy przerzucają między sobą odpowiedzialność.
Odpowiedzialność pracodawcy w miejscu pracy
Pracodawca ma obowiązek zapewnić bezpieczne i higieniczne warunki pracy. Powinien przeprowadzić ocenę ryzyka (risk assessment) dla prac wykonywanych na wysokości oraz zastosować odpowiednie zabezpieczenia. Mogą to być siatki ochronne, osłony przy rusztowaniach i linki służące do mocowania narzędzi, znane jako tool lanyards.
Jeśli wypadek był skutkiem błędu innego pracownika, poszkodowany zwykle nie musi pozywać tej osoby prywatnie. Za działania pracowników może odpowiadać pracodawca. Firma powinna mieć obowiązkowe ubezpieczenie odpowiedzialności pracodawcy, w Wielkiej Brytanii nazywane Employers' Liability Insurance. To z tej polisy najczęściej wypłacane są świadczenia.
Odpowiedzialność właściciela lub zarządcy obiektu publicznego
W sklepach, galeriach, kinach i budynkach mieszkalnych obowiązują zasady odpowiedzialności właściciela lub zarządcy nieruchomości. W Wielkiej Brytanii reguluje je między innymi Occupiers' Liability Act. Właściciel lub zarządca powinien zadbać o to, aby osoby przebywające w obiekcie nie były narażone na spadające przedmioty z półek, antresol i dachów.
Podobne obowiązki mają gminy i władze miejskie. Odpowiadają one za stan miejskich drzew, chodników oraz innych elementów infrastruktury. Jeśli spróchniała gałąź spadnie na przechodnia w parku, odpowiedzialność może ponosić gmina albo firma zajmująca się utrzymaniem zieleni, jeżeli nie wykonano potrzebnych kontroli i prac pielęgnacyjnych.
Odpowiedzialność producenta, wykonawcy lub podwykonawcy
Na placu budowy za bezpieczeństwo może odpowiadać kilka podmiotów. Generalny wykonawca zajmuje się ogólnymi zasadami BHP, ale winę może ponosić również podwykonawca. Przykładem jest ekipa, która nie wyznaczyła bezpiecznej strefy zrzutu materiałów albo nieprawidłowo zamontowała elementy konstrukcji.
Czasami przyczyną wypadku jest wada sprzętu lub materiału, a nie błąd pracownika. Jeśli pęknie hak dźwigu, zawiesie, regał magazynowy albo system mocowania, przyczyną może być wada konstrukcyjna. W takiej sytuacji roszczenie może zostać skierowane przeciwko producentowi na podstawie przepisów o odpowiedzialności za niebezpieczny produkt (product liability).
Postępowanie odszkodowawcze wymaga zebrania dowodów i wykonania kilku formalnych czynności. Od pierwszej rozmowy z prawnikiem do negocjacji z ubezpieczycielem trzeba jasno przedstawiać przebieg wypadku, obrażenia i poniesione koszty. Każdy element powinien mieć potwierdzenie w dokumentach.
Sprzeczne wyjaśnienia, pochopne podpisanie ugody albo przyjęcie zbyt niskiej propozycji ubezpieczyciela może ograniczyć możliwość uzyskania pełnej kwoty. Przydatny jest prosty plan składający się z czterech etapów.
Krok 1: ustalenie podmiotu odpowiedzialnego i podstawy roszczenia
Najpierw trzeba ustalić, kto w chwili wypadku odpowiadał za dany teren lub prowadzone prace. Prawnik może przeanalizować umowy najmu, kontrakty budowlane, dokumenty przekazania placu budowy oraz polisy ubezpieczeniowe. Pozwala to skierować roszczenie do właściwej firmy lub instytucji.
Należy również ustalić podstawę prawną sprawy. Może nią być naruszenie zasad BHP, brak właściwego utrzymania budynku albo naruszenie ogólnych zasad prawa cywilnego. Jasne opisanie zaniedbań utrudnia drugiej stronie odrzucenie roszczenia bez dokładnej analizy.
Krok 2: zebranie dowodów oraz dokumentacji medycznej
Po ustaleniu podstawy sprawy zbiera się dowody. Prawnik może uzyskać pełną historię leczenia ze szpitali i poradni, wpisy z książki wypadków, korespondencję z inspekcją pracy, w tym HSE, oraz raporty policji, jeśli funkcjonariusze byli na miejscu.
Na tym etapie należy również obliczyć początkowe straty finansowe. Przydatne są rachunki za leki, prywatne badania i dojazdy do lekarzy. Trzeba też uzyskać od pracodawcy dokumenty pokazujące utracone wynagrodzenie, premie, nadgodziny lub inne dochody z okresu niezdolności do pracy.
Krok 3: konsultacja z prawnikiem ds. odszkodowań
Prawnik specjalizujący się w sprawach obrażeń ciała (personal injury), na przykład z kancelarii Optimal Solicitors, może ocenić możliwą wysokość roszczenia. W Wielkiej Brytanii bierze się pod uwagę między innymi wytyczne Judicial College Guidelines. Prawnik sprawdza także, czy ubezpieczyciel nie zarzuca poszkodowanemu przyczynienia się do wypadku (contributory negligence), na przykład z powodu braku kasku.
Prawnik może zorganizować badanie przez niezależnych lekarzy. Specjaliści analizują stan poszkodowanego, wyniki badań obrazowych i przebieg leczenia. Następnie przygotowują raport medyczny opisujący obecny stan zdrowia oraz możliwe problemy w przyszłości. Raport ten jest ważny przy ustalaniu kwoty zadośćuczynienia.
Krok 4: zgłoszenie roszczenia ubezpieczycielowi
Po zebraniu dokumentów przygotowuje się List Roszczeniowy (Letter of Claim) i wysyła go do ubezpieczyciela. Pismo powinno zawierać opis wypadku, wskazanie zaniedbania, podstawę prawną, informacje o obrażeniach oraz poniesionych stratach finansowych.
Ubezpieczyciel ma określony czas na zbadanie sprawy i odpowiedź. Może przyjąć odpowiedzialność w całości, przyjąć ją tylko częściowo albo całkowicie ją odrzucić. W razie odmowy strony wymieniają dalsze dowody i argumenty. Jeśli nie uda się osiągnąć porozumienia, sprawa może trafić do sądu. Większość roszczeń kończy się jednak ugodą bez rozprawy.
Jakie dokumenty i dowody zwiększają szanse na wypłatę odszkodowania?
W sprawie odszkodowawczej poszkodowany musi wykazać, że poniósł szkodę z powodu zaniedbania drugiej strony. Im więcej spójnych dokumentów i innych dowodów uda się zebrać, tym trudniej ubezpieczycielowi odrzucić roszczenie albo obniżyć wypłatę.
Dokumentacja medyczna, urzędowa i finansowa powinna razem pokazywać, co się wydarzyło, jakie obrażenia powstały i jakie były ich skutki. Od początku warto przechowywać pisma, paragony, wiadomości e-mail, rachunki i zaświadczenia związane z wypadkiem.
Dokumentacja medyczna, rachunki i zalecenia dotyczące leczenia
Najważniejsze informacje o obrażeniach znajdują się w dokumentacji ze szpitala oraz poradni ortopedycznych, neurologicznych i fizjoterapeutycznych. Wyniki RTG, tomografii komputerowej i rezonansu magnetycznego pokazują uszkodzenia kości i tkanek. Są to obiektywne dowody, które pomagają ocenić stan zdrowia.
Warto zachować także zalecenia lekarzy dotyczące odpoczynku, zakazu pracy, ograniczenia wysiłku i korzystania ze sprzętu medycznego, takiego jak kołnierz, orteza lub kule. Rachunki za wizyty prywatne, leki przeciwbólowe, rehabilitację i inne usługi medyczne mogą być podstawą do żądania zwrotu poniesionych wydatków.
Zdjęcia, nagrania z monitoringu i zeznania świadków
Zdjęcia miejsca zdarzenia mogą pokazać, że nie zastosowano wymaganych zabezpieczeń. Przydatne są fotografie spadającego przedmiotu, uszkodzonego regału, braku siatek ochronnych, niezabezpieczonej krawędzi rusztowania oraz braku znaków ostrzegawczych.
Ważne mogą być także nagrania z kamer CCTV i zeznania świadków. Klient sklepu albo pracownik innej ekipy może potwierdzić, że widział moment upadku przedmiotu i że poszkodowany poruszał się prawidłową drogą. Takie dowody pomagają odpowiedzieć na zarzuty ubezpieczyciela dotyczące zachowania poszkodowanego.
Dowody utraconych zarobków i dodatkowych wydatków
Straty finansowe trzeba potwierdzić dokumentami. Pracownik zatrudniony na umowę o pracę powinien zebrać paski wynagrodzeń (payslips) z kilku miesięcy przed wypadkiem oraz dokumenty dotyczące zasiłku chorobowego. Na tej podstawie można ustalić różnicę między dochodem uzyskiwanym przed wypadkiem a kwotą otrzymywaną podczas nieobecności w pracy.
Osoby samozatrudnione i właściciele firm mogą potrzebować deklaracji podatkowych, faktur, wcześniejszych rozliczeń oraz dowodów utraty kontraktów lub zleceń. Należy zachować również rachunki za taksówki, paliwo i inne przejazdy na leczenie. Do roszczenia można włączyć także koszty przystosowania mieszkania do potrzeb osoby z ograniczoną sprawnością.
O jakie świadczenia można się ubiegać?
Roszczenie odszkodowawcze obejmuje zwykle dwa rodzaje świadczeń. Pierwszy dotyczy bólu, cierpienia i wpływu obrażeń na życie. Drugi obejmuje konkretne straty finansowe, takie jak koszty leczenia, utracone zarobki i wydatki na pomoc.
Wysokość świadczenia ustala się na podstawie charakteru obrażeń, czasu leczenia, rokowań na przyszłość i wpływu wypadku na codzienne życie. Pod uwagę bierze się także wcześniejsze orzeczenia i oficjalne wytyczne dotyczące wysokości zadośćuczynienia. Wniosek powinien uwzględniać również koszty, które mogą pojawić się dopiero w kolejnych latach.
Odszkodowanie za ból, cierpienie i obniżenie jakości życia
Pierwsza część roszczenia, określana w angielskim systemie jako General Damages, dotyczy bólu fizycznego, trudnego leczenia, pobytu w szpitalu i trwałego uszczerbku na zdrowiu. Może obejmować także skutki psychiczne, takie jak PTSD, lęk, przewlekły stres i bezsenność.
Brana jest pod uwagę również utrata radości z życia, znana jako loss of amenity. Jeśli biegacz po zmiażdżeniu stopy nie może już uprawiać sportu albo rodzic po urazie kręgosłupa nie może podnosić dziecka, ograniczenia te mogą zwiększyć kwotę zadośćuczynienia.
Zwrot kosztów leczenia, rehabilitacji i opieki
Druga część, nazywana Special Damages, obejmuje konkretne straty finansowe. Może to być zwrot kosztów operacji, konsultacji lekarskich, psychoterapii, leków i rehabilitacji. W przypadku ciężkich urazów rehabilitacja może trwać wiele lat.
Do tej grupy mogą należeć również koszty opieki zapewnianej przez rodzinę lub inne osoby. Jeśli współmałżonek pomagał poszkodowanemu w myciu, ubieraniu, przygotowywaniu posiłków lub poruszaniu się, prawnik może uwzględnić wartość takiej pomocy, nawet jeśli nie była ona płatna.
Terminy i koszty dochodzenia roszczeń w UK
W Wielkiej Brytanii obowiązują określone terminy na rozpoczęcie sprawy o odszkodowanie. Ich przekroczenie może oznaczać utratę prawa do złożenia pozwu z powodu przedawnienia. Z tego powodu nie należy zwlekać z uzyskaniem porady prawnej.
Ważne są również zasady rozliczenia z kancelarią. Brytyjskie firmy prawne często oferują umowy, które pozwalają rozpocząć sprawę bez ponoszenia wysokich opłat na początku. Dzięki temu brak oszczędności nie musi uniemożliwiać dochodzenia roszczenia.
Zwykle 3 lata na rozpoczęcie postępowania
Na podstawie brytyjskiej ustawy o przedawnieniu (Limitation Act 1980) podstawowy termin na rozpoczęcie postępowania wynosi trzy lata. Zwykle liczy się go od dnia wypadku, czyli od dnia, w którym spadający przedmiot uderzył w poszkodowanego lub doprowadził do jego upadku.
W niektórych sprawach stosuje się zasadę daty uzyskania wiedzy, czyli date of knowledge. Jeśli objawy pojawiły się dopiero po czasie, a związek z wypadkiem został potwierdzony dopiero podczas późniejszych badań, termin może być liczony od dnia, w którym poszkodowany dowiedział się o obrażeniach i ich przyczynie.
Wyjątki dotyczące dzieci i osób pozbawionych zdolności do czynności prawnych
Od zasady trzech lat istnieją wyjątki. Pierwszy dotyczy dzieci. Jeśli poszkodowany był niepełnoletni, termin nie zaczyna zwykle biec przed osiągnięciem przez niego pełnoletności. W praktyce młoda osoba może mieć czas na rozpoczęcie sprawy do ukończenia 21 lat.
Drugi wyjątek dotyczy osób, które z powodu ciężkiego urazu mózgu albo choroby psychicznej nie mogą samodzielnie prowadzić swoich spraw prawnych. Jest to brak zdolności do czynności prawnych, określany jako mental capacity. W takiej sytuacji termin może nie biec. Roszczenie może złożyć w imieniu poszkodowanego wyznaczony przez sąd przedstawiciel, nazywany Litigation Friend. Często zostaje nim członek najbliższej rodziny.
 Fot. optimalsolicitors.com
Pomoc prawna i rozliczenie „no win, no fee”
Wiele kancelarii zajmujących się wypadkami w Wielkiej Brytanii pracuje na podstawie umowy o honorarium warunkowe (Conditional Fee Agreement), znanej jako zasada „No win, no fee”. Zgodnie z nią klient zazwyczaj nie płaci honorarium swojego prawnika, jeśli sprawa zakończy się przegraną.
Współczesne sprawy odszkodowawcze coraz częściej opierają się także na danych cyfrowych. Ubezpieczyciele mogą analizować zapisy z systemów magazynowych, elektroniczne plany kontroli budynków oraz dane z czujników mierzących drgania i przeciążenia maszyn. Prawnicy mogą również starać się o wcześniejsze wypłaty części świadczenia, czyli interim payments. Takie pieniądze mogą pomóc sfinansować prywatną operację, rehabilitację lub przystosowanie mieszkania jeszcze przed zakończeniem całej sprawy.
Konferencje Inżynieria
WIEDZA. BIZNES. ATRAKCJE
Sprawdź najbliższe wydarzenia